
In knapp drei Monaten ist Silvester. Für viele Betriebe endet damit die Zeit, in der eine Rechnung als PDF im Anhang einer E-Mail genügt. Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz ihren Geschäftskunden elektronische Rechnungen schicken, ein Jahr später alle anderen auch.
Vorweg, damit die Einordnung stimmt: Wir sind keine Steuerberater, und dieser Beitrag ersetzt kein Gespräch mit deiner Kanzlei. Wir bauen Websites und Onlineshops, und genau dort landet die Frage oft zuerst. Deshalb steht hier, was das Gesetz und das Bundesfinanzministerium wörtlich sagen, und wo die Website ins Spiel kommt.
E-Rechnungspflicht 2027: der Stichtag in einem Satz
Wer 2026 einen Gesamtumsatz von mehr als 800.000 Euro hatte, muss für Leistungen an andere inländische Unternehmen ab dem 1. Januar 2027 eine E-Rechnung ausstellen; wer darunter liegt, darf bis Ende 2027 noch Papier oder, mit Zustimmung des Kunden, ein PDF verschicken.
Das steht in § 27 Absatz 38 des Umsatzsteuergesetzes. Ab 2028 fällt auch diese Übergangsfrist weg. Das Empfangen ist übrigens schon seit dem 1. Januar 2025 Pflicht, und zwar für jedes Unternehmen.
Welcher Fall bist du?
Die Pflicht trifft nicht alle gleich. Such dir den Absatz, der zu deinem Betrieb passt.
Vorjahresumsatz über 800.000 Euro
Dann bist du ab Januar dran. Jede Rechnung an ein anderes Unternehmen in Deutschland, die über 250 Euro brutto liegt, muss ab dann eine E-Rechnung sein. Das gilt auch für Barverkäufe: Das Finanzministerium nennt ausdrücklich das Geschäftsessen im Restaurant und den Materialeinkauf im Baumarkt. Eine Übergangsregel bleibt bis Ende 2027 nur für Betriebe, die ihre Rechnungen schon heute per EDI austauschen, also über eine fest eingerichtete Datenverbindung mit großen Abnehmern.
Vorjahresumsatz bis 800.000 Euro
Du hast ein Jahr mehr. Bis zum 31. Dezember 2027 darfst du weiter Papierrechnungen schreiben. Ein PDF per E-Mail geht ebenfalls, aber nur, wenn dein Kunde zustimmt. Das klingt nach Formalie, wird aber 2027 spürbar: Größere Kunden müssen dann selbst E-Rechnungen ausstellen und haben ihre Buchhaltung darauf umgebaut. Manche werden dein PDF schlicht nicht mehr annehmen wollen.
Kleinunternehmer
Wer die Kleinunternehmerregelung nutzt, muss keine E-Rechnungen ausstellen, auch nicht ab 2028. Empfangen musst du sie trotzdem können. Und sobald du zur Regelbesteuerung wechselst, gilt die Pflicht ab diesem Tag auch für dich.
Rechnungen an Privatkunden, Vereine und Behörden
An Privatleute ändert sich nichts, dort bleibt alles wie gewohnt. Auch an Vereine, die nicht unternehmerisch tätig sind, und an staatliche Stellen darfst du weiter eine gewöhnliche Rechnung schicken, soweit es um das Umsatzsteuergesetz geht. Bei Behörden gilt allerdings eine eigene Regel: Der Bund verlangt schon seit November 2020 elektronische Rechnungen ab 1.000 Euro, über sein eigenes Portal und mit einer sogenannten Leitweg-ID, einer Art Postfachnummer der Behörde. Zwischen zwei Unternehmen brauchst du diese ID nicht.
Was als E-Rechnung zählt, und was nicht
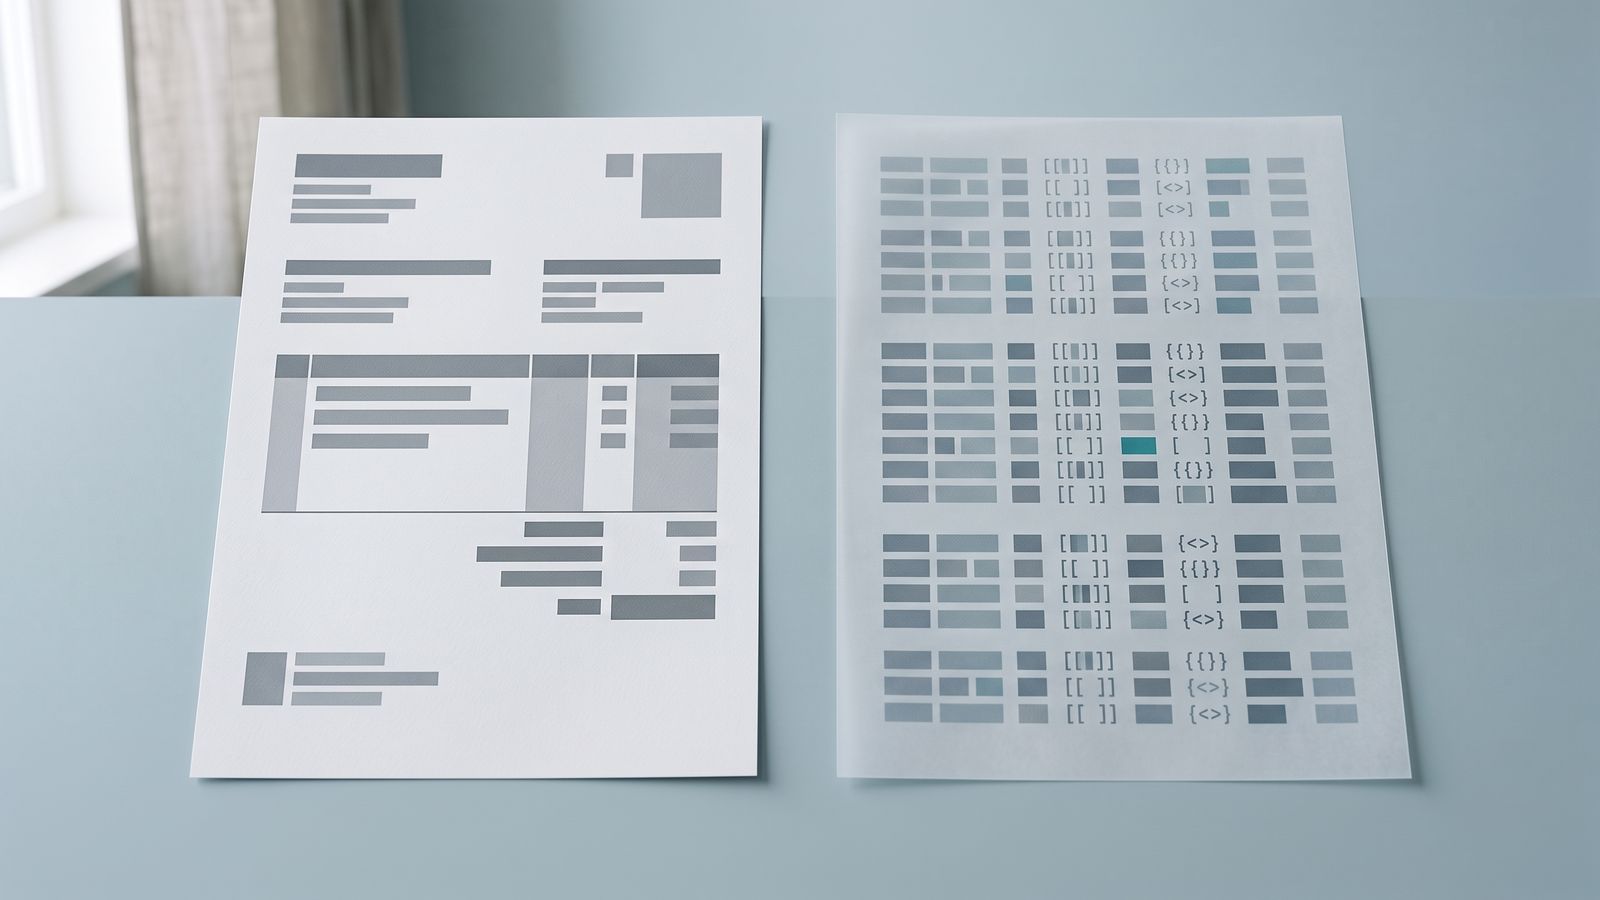
Eine E-Rechnung ist keine PDF-Datei. Das Gesetz verlangt ein „strukturiertes elektronisches Format“, das eine elektronische Verarbeitung ermöglicht. Gemeint ist eine Datei, deren Inhalt eine Buchhaltungssoftware ohne Abtippen lesen kann: Rechnungsnummer, Beträge, Steuersätze, alles in festen Feldern.
In Deutschland sind zwei Formate üblich. XRechnung ist reines XML, ohne Bild; um sie anzusehen, brauchst du ein Anzeigeprogramm. ZUGFeRD ab Version 2.0.1 ist ein Mischformat: ein gewöhnliches PDF, in dem die XML-Daten mitreisen. Zwei Profile von ZUGFeRD reichen nicht aus, MINIMUM und BASIC-WL, weil darin Pflichtangaben fehlen.
Ein Detail, das Ärger machen kann: Bei ZUGFeRD gilt im Zweifel der XML-Teil, nicht das, was im PDF zu sehen ist. Weichen beide voneinander ab, zählen die Daten. Wer seine Rechnungsvorlage von Hand nachbessert, aber die Daten dahinter nicht, verschickt also eine andere Rechnung, als er glaubt.
Ein eingescanntes Dokument, ein Word-Export oder ein PDF aus der Textverarbeitung bleiben dagegen „sonstige Rechnungen“.
Welcher Umsatz für die 800.000 Euro zählt
Maßgeblich ist der Gesamtumsatz des Vorjahres im Sinne von § 19 Absatz 2 Umsatzsteuergesetz. Für die Frage, ob du 2027 schon E-Rechnungen schreiben musst, zählt also dein Umsatz aus 2026. Den kennst du zum Jahreswechsel meist nur ungefähr. Liegst du knapp an der Grenze, frag deine Steuerkanzlei jetzt und nicht im Februar.
Und noch etwas entscheidet: der Zeitpunkt der Leistung, nicht der Rechnung. Die Übergangsregel gilt ausdrücklich für Umsätze, die in einem bestimmten Zeitraum ausgeführt wurden. Eine Montage im Dezember 2026, die du erst im Januar abrechnest, fällt noch unter die alten Regeln. Auch Anzahlungsrechnungen, die du vor dem Stichtag stellst, müssen keine E-Rechnung sein, selbst wenn die Arbeit erst danach erledigt wird.
Drei Irrtümer, die gerade die Runde machen
„Ich brauche dafür eine teure Plattform.“ Nein. Das Gesetz schreibt keinen Übertragungsweg vor. Die E-Rechnung darf per E-Mail kommen und gehen, und für den Empfang reicht nach Aussage des Finanzministeriums ein gewöhnliches E-Mail-Postfach. Zum Ansehen einer XRechnung bietet die Finanzverwaltung unter e-rechnung.elster.de einen kostenlosen Betrachter an.
„Mich betrifft das erst 2028.“ Beim Schreiben vielleicht. Beim Empfangen nicht, und das schon seit fast zwei Jahren. Wenn ein Lieferant dir eine XRechnung schickt, ist das eine gültige Rechnung, auch wenn dein Rechner sie nur als unlesbaren Text anzeigt. Wer sie ungeöffnet liegen lässt, übersieht im Zweifel eine Zahlungsfrist.
„Ich lege die Datei einfach in den Rechnungsordner.“ Fast richtig. Aufbewahrt werden muss acht Jahre lang, und zwar mindestens der strukturierte Teil, unversehrt in der ursprünglichen Form. Ein Ausdruck oder ein PDF, das du aus der XRechnung erzeugst, ersetzt das Original nicht. Die gute Nachricht steht ebenfalls in den Antworten des Ministeriums: Allein weil die Ablage nicht in einem besonderen Archivsystem liegt, verstößt du noch nicht gegen die Umsatzsteuerregeln.
Der Onlineshop: wo die Website ins Spiel kommt
Verkauft dein Shop auch an Firmenkunden, betrifft dich die Pflicht doppelt. Der Shop erzeugt die Rechnungen ja selbst, meist als PDF im Bestellbestätigungs-Mail. Ab dem Stichtag muss er für Geschäftskunden eine E-Rechnung ausstellen können.
Bei WooCommerce, dem verbreitetsten Shopsystem für WordPress, ist das lösbar. Das Plugin Germanized erzeugt in seiner kostenpflichtigen Pro-Fassung E-Rechnungen im ZUGFeRD-Format, auch im Profil XRechnung. Der Hersteller weist allerdings selbst darauf hin, dass manche Profile nicht automatisch entstehen, weil je Rechnung Zusatzangaben nötig sind. In der kostenlosen Fassung ist die Funktion nicht enthalten.
Prüf außerdem, wie dein Shop Privat- und Geschäftskunden unterscheidet. Ein Feld für den Firmennamen genügt dafür nicht, die Umsatzsteuer-Identifikationsnummer oder eine ausdrückliche Auswahl beim Bestellen ist verlässlicher. An Privatkunden darf das gewohnte PDF bleiben.
Kein Shop, sondern nur ein Kontaktformular? Dann ändert sich an deiner Website nichts. Die Arbeit liegt in der Buchhaltung.
Was bis Silvester stehen muss
- Umsatz 2026 klären. Liegst du über 800.000 Euro, bleiben dir zwölf Wochen. Darunter ein Jahr und zwölf Wochen, aber nutz die Zeit.
- Rechnungsprogramm fragen. Kann es XRechnung oder ZUGFeRD in einem zulässigen Profil ausgeben? Oft ist die Funktion schon da und muss nur eingeschaltet und ausprobiert werden. Wenn nicht, ist jetzt der Moment, das Programm zu wechseln, und nicht im Dezember.
- Eine Testrechnung schicken. An einen Stammkunden, mit der Bitte um Rückmeldung, ob sie in dessen Buchhaltung sauber ankommt. Das Ministerium empfiehlt außerdem, jede ausgehende E-Rechnung vorher technisch zu prüfen, eine sogenannte Validierung. Pflicht ist sie nicht, aber sie findet fehlende Pflichtangaben, bevor dein Kunde es tut.
- Eingang regeln. Eine Adresse für Rechnungen festlegen, ein Anzeigeprogramm bereithalten, die Ablage so einrichten, dass die Originaldatei acht Jahre erhalten bleibt.
- Kunden informieren. Bist du unter der Grenze und willst 2027 weiter PDF verschicken, hol dir die Zustimmung. Sie braucht keine besondere Form. Laut Finanzverwaltung genügt sogar, dass der Kunde deine PDFs bisher widerspruchslos angenommen hat. Ein kurzer Satz per E-Mail oder in den Geschäftsbedingungen ist trotzdem die sicherere Spur.
- Shop prüfen, falls vorhanden. Siehe oben.
Wie es danach weitergeht
Die E-Rechnung ist nur die erste Stufe. Das Finanzministerium schreibt selbst, dass sie ein späteres Meldesystem vorbereitet, bei dem bestimmte Rechnungsdaten zeitnah an die Finanzverwaltung gehen. Die Bundessteuerberaterkammer rechnet damit ab dem 1. Juli 2030, ein Gesetz dazu gibt es noch nicht. Auf EU-Ebene ist bereits beschlossen, dass Rechnungen zwischen Unternehmen in verschiedenen Mitgliedstaaten ab Juli 2030 ebenfalls elektronisch laufen sollen.
Wer jetzt umstellt, macht die Arbeit also einmal und nicht zweimal.
Was wir dabei machen
Rechnungsprogramme und Steuerfragen sind nicht unser Feld. Shops, Plugins und alles, was auf der Website eine Rechnung erzeugt, schon. Im Rahmen der laufenden Betreuung prüfen wir, ob dein Shop rechtzeitig E-Rechnungen ausgibt, und richten es ein, wenn nicht. Neue Shops planen wir auf unserer Seite zum Webdesign von Anfang an so. Wie viele Plugins bei so einer Erweiterung zusammenkommen und warum das ein Sicherheitsthema ist, steht im Beitrag WordPress-Sicherheit in Zahlen.
Quellen
- § 14 Umsatzsteuergesetz, Begriff der elektronischen Rechnung und Ausstellungspflicht
- § 27 Absatz 38 Umsatzsteuergesetz, Übergangsfristen und 800.000-Euro-Grenze
- Bundesfinanzministerium: Fragen und Antworten zur E-Rechnung, Stand März 2026
- BMF-Schreiben vom 15. Oktober 2025 zur Einführung der E-Rechnung
- Bundessteuerberaterkammer: FAQ zur E-Rechnung, Stand 3. März 2026
- Richtlinie (EU) 2025/516 vom 11. März 2025, E-Rechnung im EU-Binnenhandel ab 1. Juli 2030
- vendidero: E-Rechnungen erstellen mit Germanized, Herstellerdokumentation